(서울=뉴스1) 민정혜 기자 = 금융감독원의 금융상품 실질수익률 공개 의무화를 두고 보험사들의 볼멘소리가 나오고 있다. 실질수익률은 금융상품 가입자가 낸 돈에서 각종 수수료와 세금을 빼고 얻는 진짜 수익률을 말한다. 금감원은 진짜 수익률을 금융소비자에게 알려 알 권리를 강화하겠다는 것인데, 보험업계는 상품 구조상 가입 초기 마이너스 수익률을 기록할 수밖에 없어 자칫 혼란을 불러올 수 있다는 입장이다.
12일 보험업계에 따르면 보험사들은 저축성 보험과 변액보험에 대해 오는 12월31일부터 운영실적 보고서 앞장에 실질수익률을 기재해야 한다. 저축성 보험 가입자에겐 기존 적립률과 함께 다른 금융상품에서 보편적으로 사용되는 연평균·누적수익률을 제공해야 한다.
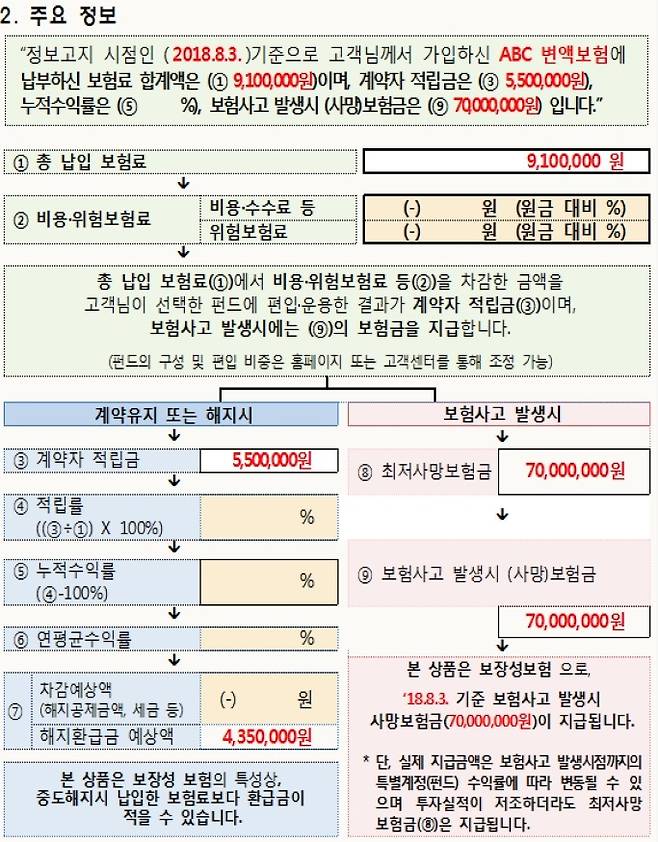
예를 들어 총 납입보험료가 1억원일 때 총비용 500만원을 빼면 적립금은 9500만원이 된다. 이때 적립률은 95%인데, 앞으로는 누적수익률(적립률-100%) '-5%'를 함께 적어야 한다. 적립률과 누적수익률은 결과적으로 의미하는 바가 같다. 하지만 소비자는 누적수익률을 통해 해당 정보를 더 직관적으로 이해할 수 있다.
◇"마이너스 수익률 자체가 자극적"
보험업계는 누적수익률을 표시하면 초기 사업비가 많이 드는 보험상품의 특성상 마이너스 수익률이 몇 년간 지속될 수밖에 없어 부담스러워하고 있다. 저축성 보험은 납입 보험료 대비 8~15%의 수수료를 초기에 떼기 때문에 평균적으로 가입 후 7년간은 계속 마이너스 수익률을 나타낸다.
보험업계 관계자는 "보험은 설계사 수수료 등 초기 비용이 크고 장기 상품이어서 평균 7년 이후에야 플러스 수익률을 기록할 수 있다"며 "가입 초기 수익률 정보를 접하면 보험 가입 목적이 아닌 수익률에 신경 쓸까봐 업계가 우려하고 있다"고 말했다.
또 다른 보험업계 관계자는 "수익률 숫자 자체가 자극적이어서 일부 가입자는 민원을 제기하거나 해지를 요구할 수 있을 것으로 보고 있다"며 "보험은 건강이나, 사망, 노후 보장을 위해 선택하는 호흡이 긴 금융 상품이라는 점이 간과됐다"고 주장했다.
보장성 변액보험의 실질수익률 공개에는 반발 기류가 흐르고 있다. 변액보험은 가입자가 보험료를 내면 사업비와 위험보험료, 보증비용 등을 뗀 후 펀드에 투자한 운용수익률을 반영해 돌려주는 상품이다.
변액보험은 보험료가 적립돼 수익률이 중요한 저축성과 사망이나 질병 등을 보장하는 보장성으로 나뉜다. 보장성 변액보험이라 하더라도 보험료 일부는 적립돼 운용수익률에 따라 돌려받는다. 저축성과 보장성 특징이 함께 있는 '회색지대'인 셈이다.
보험업계가 반발하는 이유는 보장성 변액보험의 실질수익률이 상품 구조에 따라 만기 때까지 마이너스를 기록할 수 있기 때문이다. 보장성은 사망 등 보험 사고 때 지급되는 보험금에 쓰이는 위험보험료 비중이 크다. 더구나 변액보험의 경우 펀드 구성과 운용 등을 이유로 사업비가 30% 수준으로 높다.
또 다른 보험업계 관계자는 "보장성 변액보험은 보험료를 납부한 후 사망하면 사망보험금이 지급되는데, 이는 수익률에 반영되지 않는다"며 "보장성에 초점을 둔 변액보험일수록 수익률은 내내 마이너스일 것"이라고 주장했다.
금감원은 보험업계의 주장이 일면 타당하다고 보면서도 변액보험 자체가 운용수익을 강조하는 상품이고, 보장성도 일부 보험료는 적립되기 때문에 실질수익률 공개가 필요하다는 입장이다.
금감원 관계자는 "보험업계에서 보장성 변액보험은 실질보험료 공개 대상에서 빼길 원했지만 적립금이 있는만큼 적용하는 게 맞다는 판단을 내렸다"며 "대신 보험업계의 의견을 반영해 질병, 사망 등 보험사고가 발생했을 때 지급되는 부분도 함께 기재하도록 했다"고 밝혔다.



 홈>커뮤니티>NOTICE