보험업계, 보험연구원 등과 12~14급 경미사고 제도개선 방안 마련 착수..국회토론회 등 공론화 예정
#직장인 이하미씨(가명)는 출근길 신호대기로 정차하던 중 실수로 브레이크를 잠깐 놓쳐 앞차와 번호판끼리 살짝 부딪히는 초경미사고를 냈다. 차량 외관은 물론 번호판에도 흔적이 안 남을 정도로 작은 사고라 상대 운전자도 보험회사를 부를 필요가 없다고 해 정중히 사과하고 헤어졌다. 하지만 몇 시간 후 상대 운전자는 태도가 돌변해 사고 접수를 요구했고, 석 달이 넘게 500만원이 넘는 검사와 도수치료 등을 받았다.
자동차 문을 열다 옆에 주차된 차량의 옆면을 찍는 ‘문콕’ 사고나 번호판끼리 부딪힐 정도로 가벼운 초경미 교통사고를 빌미로 수백만원대의 치료비나 합의금을 챙기는 이른바 ‘나이롱환자’(가짜환자)를 막기 위해 제도개선이 추진된다. 진단서 발급 등의 기본적인 준수절차 없이 보험금이 지급되고 있어 결국 사고 한번 안 낸 선량한 가입자의 보험료 인상 요인으로 작용하고 있어서다.
4일 보험업계에 따르면 손해보험사들은 손해보험협회, 보험연구원을 중심으로 경미사고로 인한 보험금 누수를 막기 위한 제도개선 방안 마련에 착수했다. 빠르면 이달 중 보험연구원이 제도개선안을 만들면 이를 토대로 국회토론회 등을 통해 공론화한다는 계획이다.
제도개선안의 핵심은 경미사고에 대한 정의와 보험금 지급 기준과 절차를 구체화하는 것이다. 통상 자동차손해배상보장법(이하 자배법) 상 12~14등급은 경미사고로, 이중 14등급은 초경미사고로 보지만 법적으로 명확한 정의는 없는 상태다.
보험업계 한 관계자는 “차 수리비는 20만~30만원 정도 나왔는데 치료비는 500만~600만원씩 청구되는 일이 늘어 보험금 누수가 상당하다”며 “어디까지를 경미사고로 볼 건지 정의부터 시작해 과도한 보험금 지급을 막기 위한 방안을 마련할 것”이라고 말했다.
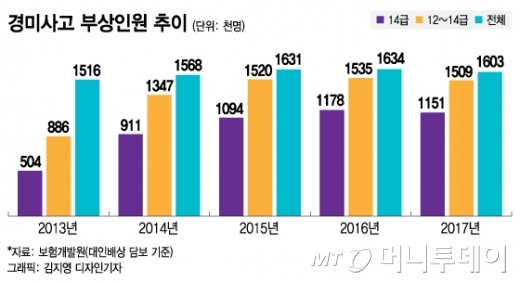
12~14등급에 해당하는 환자들은 주로 삐긋하거나 접질린 염좌나 타박상 등의 증상을 보이는데, 전체 대인배상 부상자의 94%에 달할 정도다. 보험개발원에 따르면 2017년 기준 전체 부상자 160만3000명 중 12~14등급 해당자가 150만9000명으로 약 94%였다. 이중 14등급이 115만1000명으로 약 72%에 달했다.
보험금 지급도 늘고 있다. 12~14 등급에 대한 보험금 지급은 2013년 5872억원에서 2017년 2조332억원으로 약 3.5배 가량 증가했다. 이중 14등급은 같은 기간 2654억원에서 1조2895억원으로 약 5배 가량 급증했다.
보험금 지급이 증가하는데 경미사고에 대한 기준이 명확하지 않은 것도 문제라는 지적이다. 통상 14등급의 경우 진단서조차 발급되지 않는 경우가 많은데 자동차보험 약관에는 구체적인 기준이나 절차 없이 ‘진단 기간 내에 발생하는 치료비를 지급한다’고만 돼 있다. 진단서가 없다는 이유로 보험금 청구를 거부할 수 없다. 과잉진료가 의심되더라도 보험사가 임의로 보험금 지급을 중단할 방법이 없는 셈이다.
보험업계 다른 관계자는 “진단서는 병명은 물론 치료기간이 명시돼 있기 때문에 과잉진료 여부를 가르는 최소한의 입증 장치가 될 수 있다”며 “산재보험처럼 추가 치료가 필요한 경우에라도 진단서를 통해 치료 기간을 명시하는 등의 절차를 마련할 필요가 있다”고 말했다.
전혜영 기자 mfuture@mt.co.kr



 홈>커뮤니티>NOTICE